ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)
- 3.9
- 評価
- 1.00M
- インストール数
- Free
- 価格
 分析者 App-foxy
家計の入出金をまとめたいとき、銀行アプリは「残高を見るだけ」の道具では足りません。口座を誰が使うのか、スマートフォンを共有する場面があるのか、振込やローンの申し込みをどこまで一人で管理するのかまで考えて選ぶ必要があります。私が使って感じたドコモSMTBネット銀行は、口座開設から日常の確認、振込、外貨預金、ローン関連の手続きまでを一つのアプリに集めたい人向けの金融アプリです。
無料で利用できるファイナンスアプリで、開発元は株式会社ドコモSMTBネット銀行です。アプリからの申し込みを進めれば、最短5分で口座開設が完了する案内になっており、銀行窓口へ行く時間を取りにくい人には魅力があります。私の印象では、派手な機能を楽しむタイプではなく、銀行とのやり取りをスマートフォンで整理したい人に向いた、実務寄りのアプリです。
家族や同居人と使うときに見えてくる便利さ
まず現実的な場面を想像してみます。家賃や光熱費を一人の口座から支払い、もう一人が毎月の残高を確認したい家庭では、銀行アプリを開く回数が自然に増えます。私なら、共有の家計表を別に作りつつ、実際の残高や振込状況は口座名義人がこのアプリで確認する使い方をします。アプリだけで家族全員の口座を一つにまとめるものと考えるより、名義人が自分の口座を管理するための窓口と考えるほうが安全で分かりやすいです。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


ここは家計簿アプリとの大きな違いです。家計簿アプリは支出の分類や予算管理が得意ですが、銀行口座そのものの残高確認や振込など、金融機関側の操作を完了させる道具ではありません。反対に、このアプリは日々の支出を細かく分析することより、口座に直接アクセスして必要な銀行手続きを進めることに強みがあります。家計簿を細かくつけたい人は別のサービスを併用し、銀行操作はこのアプリに分けるのが現実的です。
共有端末で使う場合は、便利さより先に境界線を決めておきたいところです。残高、入出金、振込先、ローン申し込みといった情報は、家族だからといって全員が同じ範囲まで見る必要があるとは限りません。私は、スマートフォンを交代で使う家庭ほど、口座名義人が操作する時間を決め、確認だけしたい人には必要な情報を別の方法で伝える運用を勧めます。アプリを家族の共有金庫のように扱うのではなく、名義人の銀行窓口として扱うのが基本です。
一方で、家計の代表者が外出先から残高を確認したり、急な支払いのために振込を進めたりできる点は助かります。紙の通帳やパソコン中心のネットバンキングと比べると、スマートフォンを手元に置いて確認できるため、日常の判断が早くなります。ただし、家族間の情報共有そのものを自動化するアプリではありません。誰がいくら使ったかを家族別に管理したい場合は、別の家計管理方法が必要です。
口座開設を急ぐ人が最初に確認したいこと
口座開設をスマートフォンだけで進めたい人には、導入のしやすさがあります。店舗の営業時間に合わせる必要がなく、申し込みの入口からアプリ内で進められるため、仕事や育児の合間に始めやすい設計です。最短5分で完了する案内は魅力的ですが、私は「必ず短時間で終わる」と受け取るより、本人確認や入力内容の確認を含めて、落ち着いて作業できる時間を確保するほうがよいと思います。
特に家族のスマートフォンを借りて申し込む場合は、誰の口座を作るのかを最初に明確にしてください。口座の名義人、入力する情報、端末を使う人が混ざると、後から管理しにくくなります。親が子どもの代わりに操作する、夫婦で一台を使う、といった場面でも、申し込みの主体はあくまで口座を持つ本人です。私は、申し込み前に名義人を決め、入力内容をその人が確認しながら進める方法が最も無難だと感じました。
アプリの対象年齢表示は3歳以上です。ただし、これは幼い子どもが銀行取引を自分で管理できるという意味ではありません。年齢表示と、金融サービスを本人が理解して安全に扱えるかどうかは別問題です。未成年者を含む家庭では、口座の目的、使う人、確認する人を家族で話し合い、子どもに操作を任せる範囲を慎重に決める必要があります。
また、アプリの利用環境として最低OSは9です。古い端末を家族用に回している場合は、インストール前にOSの条件を確認しておくと安心です。銀行アプリは残高や取引に関わるため、対応条件を満たす端末で使うことを優先したいです。家族で一台の端末を使い回すより、可能なら口座名義人が普段使う端末に入れて、端末自体のロックも設定しておくほうが管理しやすいでしょう。
毎日の確認と振込を分けて考える
私がこのアプリを評価したいのは、口座開設後の用途が残高照会だけで終わらない点です。入出金を確認し、必要な振込を行い、資金の置き場所を見直すときまで、同じ銀行アプリから進められます。家賃の支払日やカードの引き落とし前に残高を確認する、といった習慣を作るには向いています。
ただし、残高照会と振込は同じ感覚で扱わないほうがよいです。残高を見るだけなら家族との会話のきっかけにできますが、振込は金額と相手先を間違えると影響が大きくなります。私は、家計の代表者が振込を担当し、もう一人が金額や目的を確認する二段階の流れをおすすめします。アプリを共有するのではなく、確認の役割を共有する考え方です。
具体的には、毎月の固定費を支払う前に残高を確認し、振込が必要なときだけ名義人が操作します。その後、家計表やメッセージで「何の支払いを済ませたか」を共有します。この方法なら、銀行アプリに家族全員がログインする必要を減らしながら、支払い漏れを防げます。アプリの機能だけに頼らず、家庭内の手順を決めることが重要です。
パソコンのネットバンキングを普段から使っている人と比べると、スマートフォン中心の人ほど相性がよいでしょう。外出先で確認しやすい一方、長い期間の取引を画面で整理したい人や、複数口座を横断して家計分析したい人には、パソコンや家計簿サービスのほうが見やすい場合があります。私は、日々の銀行操作はアプリ、月単位の家計分析は別の方法という分担が使いやすいと感じます。
外貨預金とローン機能は便利さだけで決めない
このアプリでは、日常の口座管理に加えて外貨預金取引やローン申し込みにも対応しています。銀行の用事が複数ある人にとって、窓口を分けずに進められるのは便利です。ただ、機能が一つにまとまっているからといって、すべてを同じ軽さで使ってよいわけではありません。
外貨預金は、普通預金の残高確認の延長で考えると判断を誤りやすい分野です。為替の変動や手数料など、円の預金とは違う確認項目があります。私は、家計の生活費を置く口座と、値動きを受け入れられる資金を分けて考えます。家族で使う場合も、「余裕資金だけを対象にする」「目的と期間を決める」といったルールを先に話し合い、アプリの手軽さだけで取引を始めないことが大切です。
ローン申し込みも同じです。申し込み画面へ進みやすいことは便利ですが、借りられることと無理なく返せることは別です。家庭内でローンを検討するなら、名義人だけで決めず、毎月の返済額、生活費への影響、返済期間を確認してから操作したいです。アプリは手続きを始める窓口であって、家計の判断を代わりにしてくれるものではありません。
この二つの機能があることで、単純な残高確認アプリより用途は広がります。その反面、初心者が「口座を作ったついで」に投資性のある取引や借り入れへ進みやすくなる可能性もあります。私は、家族で共有する端末では、残高確認と資産運用・借り入れの話を明確に分けるべきだと思います。便利な入口が増えるほど、誰が判断するかを決めておく価値があります。
年齢、信頼、端末の境界をどう作るか
3歳以上という年齢表示だけを見て、子ども向けの金融アプリだと判断するのは適切ではありません。銀行口座には個人情報や資金が関わるため、子どもが触れる可能性のある端末に入れるなら、保護者が操作範囲を決め、端末を置きっぱなしにしない工夫が必要です。私は、子どもに残高を見せることと、振込などの操作を任せることを分けて考えます。
夫婦や同居人の場合も、信頼関係があるから認証情報を無条件に共有する、という運用は避けたいです。共有端末でログイン状態を残すと、次に触った人が意図せず口座情報を見たり、操作画面へ進んだりする可能性があります。利用後に画面を閉じる、端末のロックを使う、操作担当を固定する、といった基本的な手順を決めるだけでも安心感は変わります。
ここで大切なのは、アプリに家族向けの管理機能があると期待しすぎないことです。私はこのアプリを、複数人の権限を細かく分ける共同口座ツールではなく、個人の銀行口座をスマートフォンで扱うためのものとして見ています。家族全員がそれぞれの支出を入力し、承認し、予算を共有する仕組みを求めるなら、家計管理アプリや家庭向けの別サービスのほうが適しています。
逆に、口座名義人が一人で、家族には結果だけを伝えればよい家庭なら、運用はかなりシンプルです。毎月の確認日を決め、残高と固定費をチェックし、必要な振込だけを行う。外貨預金やローンは別の検討時間を設ける。この三つを分けるだけで、銀行アプリを家計の混乱の原因にしにくくなります。
利用者の多さと現在の使い勝手
長く提供されているアプリで、公開日は2011年7月20日です。現在のバージョンは21.12.0で、銀行サービスを継続的にスマートフォンから使いたい人に向けた位置づけがはっきりしています。利用規模も大きく、インストール数は100万を超えています。評価は4.0で、評価件数はおよそ6万件あります。
この数字から私が読み取るのは、特定の人だけが試すアプリではなく、口座開設や日常の銀行操作をスマートフォンで行いたい人に広く使われているということです。ただし、評価の平均だけで自分に合うと決めるのはおすすめしません。銀行アプリでは、端末、本人確認、口座の使い方、家族との運用によって満足度が変わるからです。
レビュー件数もおよそ7,000件あり、利用者の声を確認したくなる規模です。私なら、評価の高さだけでなく、自分と似た端末環境や使い方に関する意見を読むようにします。特に、口座開設を急いでいる人、共有端末を使う人、外貨預金やローンまで利用したい人は、単なる残高照会の感想とは分けて考えるべきです。
無料アプリなので、まず導入して口座管理の流れを確かめやすいのも利点です。ただし、無料であることと、金融取引に費用が一切関係しないことは同じではありません。振込や外貨預金などを使う前には、画面に表示される条件や手数料をその都度確認してください。私は、アプリの利用料金と、銀行サービスの各取引にかかる条件を切り分けて見るようにしています。
このアプリを選ぶ人、別の方法が向く人
ドコモSMTBネット銀行を選びやすいのは、これから口座を作りたい人、店舗へ行かずにスマートフォンで手続きを進めたい人、残高照会や振込を一つの銀行アプリで済ませたい人です。外貨預金やローンの申し込みも同じ窓口から確認したい人にとっては、銀行関連の用事を分散させにくい点が便利です。
家庭の中では、口座名義人が明確で、家計の代表者が日々の銀行操作を担当する世帯に向いています。夫婦で支出を話し合いながら、実際の振込は一人が行う運用なら、共有端末でも役割を作りやすいです。私は、家計の確認頻度が高い家庭ほど、紙の通帳よりアプリのほうが状況を把握しやすいと感じます。
一方、家族全員が個別の権限で同じ口座を操作したい人には、期待と違う可能性があります。子どもの利用額を自動で制限したい人、家族別の予算をアプリ内で管理したい人、複数の銀行を一画面で比較したい人は、専用の家計管理サービスや、別の銀行アプリを検討したほうがよいでしょう。パソコンの大きな画面で明細を長く確認したい人にも、スマートフォン専用の操作は物足りなく感じるかもしれません。
また、外貨預金やローンを使う予定がなく、単に支出の分類だけをしたい人なら、銀行アプリより家計簿アプリのほうが目的に合います。反対に、口座開設、残高確認、振込、資産や借り入れに関する手続きを一つの金融サービスにまとめたいなら、このアプリの守備範囲が活きます。何でも一つのアプリで済ませるのではなく、銀行操作に必要な機能が揃っているかで判断するのがよいです。
家庭で使うなら、便利さより役割分担が決め手
私の結論は、ドコモSMTBネット銀行は、スマートフォンで銀行口座を開設し、その後の基本的な管理まで続けたい人におすすめできるアプリです。無料で始められ、口座開設から残高照会、振込、外貨預金取引、ローン申し込みまで幅広く扱えるため、銀行の用事を一か所に集めたい人には使いやすい選択肢です。
ただし、家族で使う場合の評価は、アプリの機能より運用で決まります。誰が名義人なのか、誰が操作するのか、どこまで情報を共有するのかを先に決めてください。子どもが触れる端末では、年齢表示だけを頼りにせず、金融情報を扱う道具として大人が管理することが重要です。共有端末なら、利用後の画面や端末ロックにも気を配りたいです。
銀行アプリは家族の役割を自動で整理するものではなく、決めた役割を安全に実行するための窓口です。この前提を理解して使えば、毎月の残高確認や固定費の振込はかなり身近になります。反対に、家計簿、家族別の権限、子どもの利用管理まで一つで済ませたい人には、別の道具を組み合わせるほうが満足しやすいでしょう。
口座を作る目的がはっきりしていて、名義人を中心に管理できる家庭なら、私はこのアプリを候補に入れます。まず自分の端末が最低OSの条件を満たすか確認し、申し込みに使う人を決め、開設後に残高確認と振込をどのように分担するかを話し合う。その順番で進めれば、便利さだけに流されず、家庭に合った使い方を始められます。
銀行をスマートフォンの中に置きたい人にとって、ドコモSMTBネット銀行は、日常の確認から少し複雑な金融手続きまで視野に入れられる実用的なアプリです。私なら、家計全体を管理する中心ではなく、口座名義人が責任を持って使う銀行の入口として導入します。その距離感で使うなら、共有利用の家庭でも無理なく役立てられるはずです。
ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)に関するよくある質問
01ドコモSMTBネット銀行とはどのようなサービスですか?
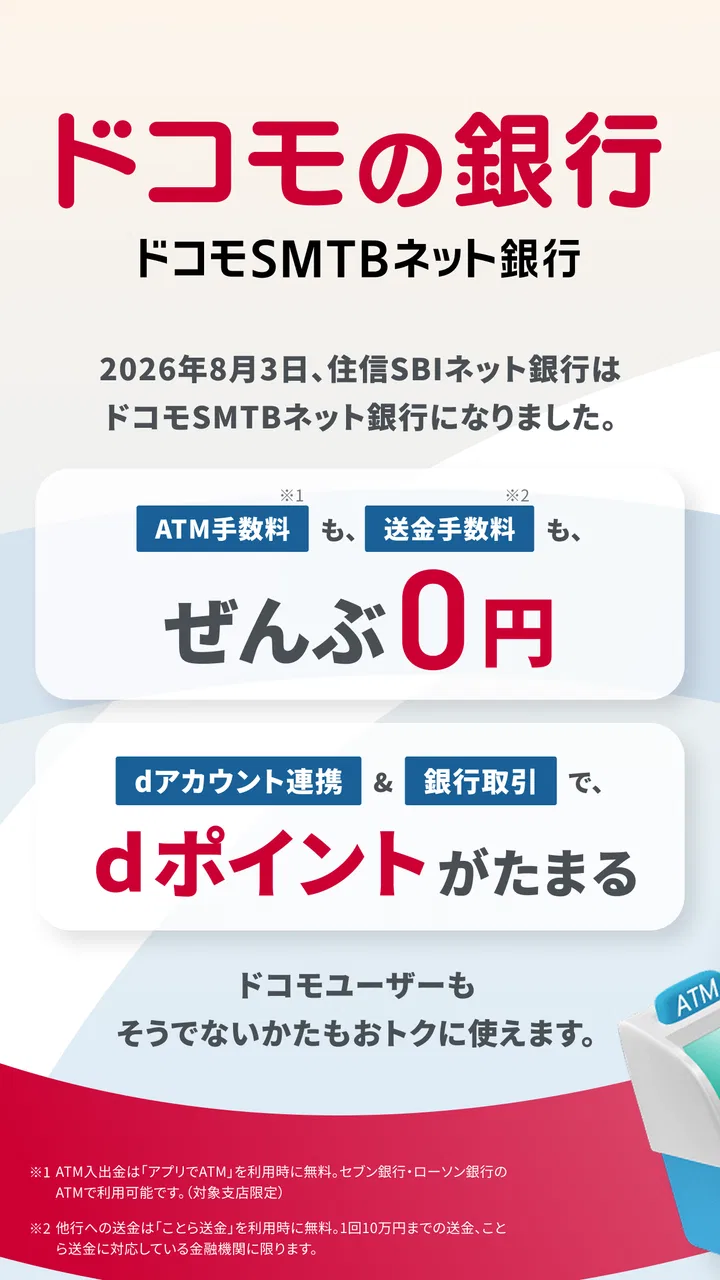
ドコモSMTBネット銀行は、スマートフォンから銀行口座の開設や残高・入出金明細の確認、振込などを行えるネット銀行サービスです。ドコモのサービスや三井住友信託銀行との連携を活用できる点が特徴ですが、利用できる機能や特典、対応条件は時期や契約状況によって異なる場合があります。申し込み前に公式情報を確認しましょう。
02口座開設にはどのような本人確認書類が必要ですか?
口座開設では、運転免許証、マイナンバーカードなど、サービスが指定する本人確認書類を用意する必要があります。スマートフォンのカメラで書類や顔を撮影して本人確認を行う方式が採用される場合もあるため、氏名や住所が最新の状態であるか確認してください。利用可能な書類や手続き方法は、申し込み時点の公式案内をご覧ください。
03口座開設の申し込みから利用開始まで、どのくらい時間がかかりますか?
口座開設にかかる時間は、本人確認の方法、申込内容の審査、入力情報の不備などによって変わります。オンラインで手続きが完了する場合でも、すぐにすべての機能を利用できるとは限りません。登録したメールアドレスやアプリへの通知を確認し、キャッシュカードや初期設定に関する案内が届いたら、指示に従って手続きを進めてください。
04ドコモの携帯電話回線を契約していなくても利用できますか?
ドコモSMTBネット銀行の利用条件は、ドコモ回線の契約有無や、利用するサービス・キャンペーンによって異なる可能性があります。ドコモユーザー向けの特典が用意されている場合でも、回線契約がない人が口座を開設できるケースがあります。申し込み前に、年齢、居住地、本人確認方法、ドコモ回線の必要性などの条件を公式サイトで確認することをおすすめします。
05利用料金や手数料はかかりますか?
口座維持費が無料であっても、ATMの利用、他行宛振込、時間外取引、各種証明書の発行などで手数料が発生する場合があります。また、無料回数や優遇条件は、ステージ、利用状況、キャンペーンによって変わることがあります。アプリをダウンロードする前に、普段利用したいATMや振込先を想定し、最新の手数料一覧と無料条件を確認しておくと安心です。
メリット
- ドコモ回線やdアカウントとの連携で手続きがスムーズ
- スマホだけで口座開設を申し込め、来店する必要がない
- 入出金明細や残高をアプリでいつでも確認できる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- dポイントなどドコモサービスとの相性が良い
デメリット
- 利用できるサービスや特典は契約状況によって異なる
- 本人確認書類の撮影で手間取る場合がある
- 通信環境が悪いと口座開設手続きが進みにくい
- ドコモユーザー以外は連携メリットを感じにくい
- 銀行窓口で相談したい人にはオンライン中心の設計が不向き

ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)
ギャラリー